Pseudo-eindheffing 2027: 12% op niet-emissievrije auto's
⚡ Direct antwoord
Vanaf 1 januari 2027 betalen Nederlandse werkgevers een pseudo-eindheffing van 12% per jaar over de cataloguswaarde van niet-emissievrije personenauto's die werknemers ook privé of voor woon-werkverkeer mogen gebruiken. Die wettelijke term omvat benzine, diesel, hybride en plug-inhybride. Bij een auto van €50.000 betekent dit €6.000 per jaar (€500 per maand) extra werkgeverskosten, bovenop de bestaande bijtelling. Volledig elektrische auto's, waterstofauto's, bestelauto's en zzp'ers met een eenmanszaak zijn vrijgesteld. Voor auto's die dezelfde werkgever vóór 1 januari 2027 al ter beschikking stelde geldt overgangsrecht tot en met 16 september 2030. Het kabinet stelt voor die termijn te verlengen tot en met 31 december 2030.
Werkgevers die in 2026 nog meerjarige leasecontracten afsluiten voor een benzine-, diesel- of hybride auto krijgen met deze heffing te maken. In dit artikel leggen we precies uit wat de pseudo-eindheffing inhoudt, voor wie deze geldt, hoe hoog de kosten zijn en welke uitzonderingen er bestaan. Inclusief concrete rekenvoorbeelden, een vergelijking met de bijtelling en stappen die u nu al kunt zetten.
📋 Samenvatting in zeven punten
- Tarief: 12% per jaar over cataloguswaarde (incl. btw en bpm).
- Wie betaalt: de werkgever, via de loonheffing, niet doorberekenbaar aan werknemer.
- Wie wordt belast: niet-emissievrije personenauto's, dus benzine, diesel, hybride en plug-inhybride, met privégebruik of woon-werkverkeer.
- Vrijgesteld: volledig elektrische auto's, waterstofauto's, bestelauto's, zzp'ers met eenmanszaak.
- Ingangsdatum: 1 januari 2027 (wet aangenomen Tweede Kamer 27 nov 2025, Eerste Kamer 16 dec 2025).
- Overgangsrecht: auto's die vóór 1 januari 2027 al ter beschikking stonden zijn vrijgesteld tot en met 16 september 2030. Voorgesteld wordt dat te verlengen tot en met 31 december 2030.
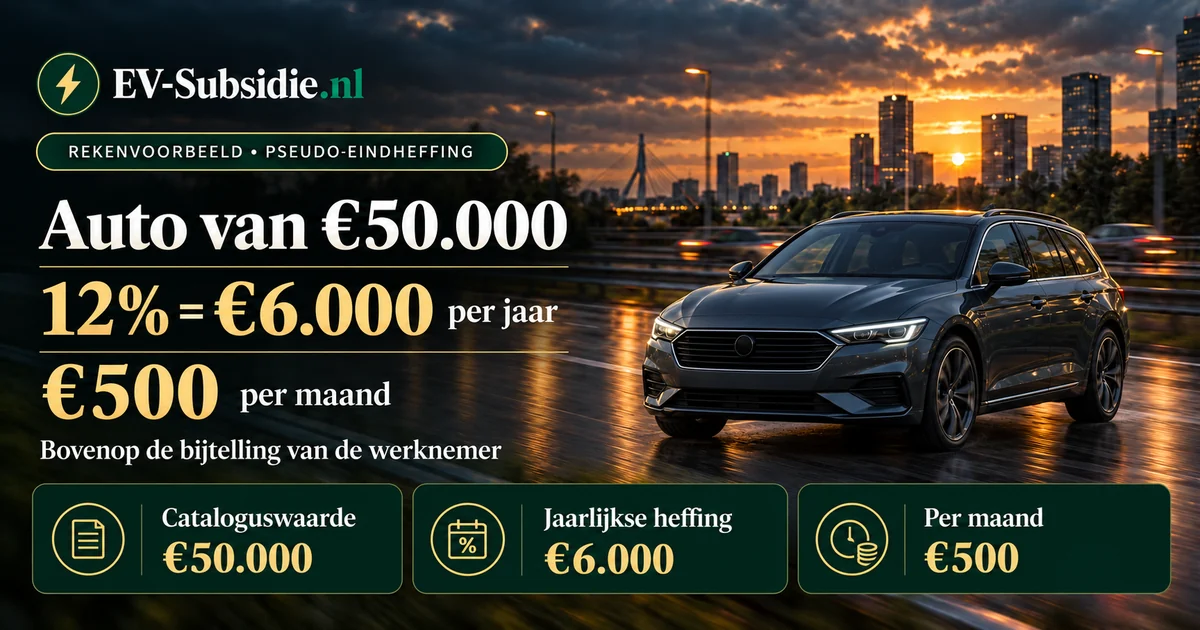
- Rekenvoorbeeld: auto van €50.000 = €6.000 per jaar = €500 per maand extra werkgeverskosten.
Pseudo-eindheffing
Pseudo-eindheffing voor niet volledig emissievrije personenauto's is een werkgeversheffing op personenauto's zonder nuluitstoot die ook privé worden gebruikt. Het tarief is 12% per jaar over de cataloguswaarde, te betalen door de werkgever via de loonbelasting.
Cataloguswaarde
De cataloguswaarde is de officiële Nederlandse consumentenadviesprijs van een auto inclusief btw en bpm op het moment dat de auto voor het eerst op kenteken is gezet. Dit is dezelfde grondslag als bij de bijtelling.
Bijtelling
Bijtelling is het bedrag dat de wérknemer als loon in natura optelt bij zijn inkomen omdat hij privé in een auto van de zaak rijdt. Dit staat los van de pseudo-eindheffing die de wérkgever betaalt, beide gelden naast elkaar.
- Wat verandert er per 1 januari 2027?
- Voor wie geldt de pseudo-eindheffing?
- Wat valt er NIET onder?
- Wat kost het concreet? Rekenvoorbeelden
- De 500 km-mythe: woon-werkverkeer telt mee
- Overgangsrecht tot en met 16 september 2030
- Voorgestelde versoepelingen
- Verhouding tot de bijtelling
- Wat kunt u nu al doen?
- Veelgestelde vragen
Wat verandert er per 1 januari 2027?
Werkgevers die niet-emissievrije personenauto's aan werknemers ter beschikking stellen voor privégebruik of woon-werkverkeer betalen vanaf 1 januari 2027 een extra werkgeversheffing. Deze heffing is onderdeel van het Belastingplan 2026 en wordt officieel de pseudo-eindheffing voor niet volledig emissievrije personenauto's genoemd.
De kern in vier punten:
- Tarief: 12% per jaar over de cataloguswaarde (inclusief btw en bpm)
- Wie betaalt: de werkgever, via de loonheffing
- Wie wordt belast: elke niet-emissievrije personenauto, dus benzine, diesel, hybride en plug-inhybride, die ook privé gebruikt wordt
- Doel: werkgevers stimuleren om volledig over te stappen op elektrische zakelijke auto's
De heffing is definitief. De Tweede Kamer nam het Belastingplan 2026 aan op 27 november 2025, de Eerste Kamer op 16 december 2025. Het is dus geen voorstel meer maar geldend recht, alleen de praktische invoering komt op 1 januari 2027.
Voor wie geldt de pseudo-eindheffing?
De regeling raakt elke werkgever die aan minstens één van deze criteria voldoet:
1. U stelt een niet-emissievrije personenauto ter beschikking aan een werknemer
De wet spreekt van niet volledig emissievrije personenauto's. Daaronder vallen benzine, diesel, hybride en plug-inhybride aandrijvingen. De term is dus ruimer dan wat mensen doorgaans "fossiel" noemen, want ook een plug-inhybride die veel elektrisch rijdt telt mee. Hierbij maakt het niet uit of de auto in eigendom is, geleased of gehuurd.
2. De werknemer mag de auto privé of voor woon-werkverkeer gebruiken
Dit is de cruciale voorwaarde. Zodra een werknemer met de zakelijke auto naar huis rijdt, valt deze onder de heffing. Hier ligt een belangrijk verschil met de gewone bijtelling: voor de pseudo-eindheffing telt woon-werkverkeer wél als privégebruik, terwijl dit voor de bijtelling zakelijk is.
3. U bent ondernemer met werknemers in loondienst
De regeling werkt via de loonbelasting. Dat betekent dat ook directeur-grootaandeelhouders onder de regeling vallen wanneer zij een niet-emissievrije auto van de zaak rijden met privégebruik. Zzp'ers met een eenmanszaak vallen er buiten omdat zij geen loonheffing afdragen.
Wat valt er NIET onder?
Een aantal categorieën is uitdrukkelijk vrijgesteld:
| Vrijgesteld | Toelichting |
|---|---|
| ✅ Volledig elektrische auto's | BEV's met enkel een elektrische aandrijving |
| ✅ Waterstofauto's | FCEV's met brandstofcel-aandrijving |
| ✅ Bestelauto's | Alleen personenauto's vallen onder de heffing |
| ✅ Uitsluitend zakelijk gebruik | Geen privégebruik én geen woon-werkverkeer = geen heffing |
| ✅ Zzp'ers met eenmanszaak | Geen werknemer, geen loonheffing, dus geen heffing |
Wat kost het concreet? Rekenvoorbeelden
De heffing is een vast percentage: 12% per jaar over de cataloguswaarde inclusief btw en bpm. Voor auto's ouder dan 25 jaar geldt de marktwaarde. Hieronder enkele veelvoorkomende leaseauto's en wat dit voor de werkgever betekent:
| Cataloguswaarde | Pseudo-eindheffing per jaar | Per maand |
|---|---|---|
| €30.000 | €3.600 | €300 |
| €40.000 | €4.800 | €400 |
| €45.000 | €5.400 | €450 |
| €50.000 | €6.000 | €500 |
| €60.000 | €7.200 | €600 |
| €75.000 | €9.000 | €750 |
| €100.000 | €12.000 | €1.000 |
Deze bedragen komen volledig bovenop de bestaande kosten van de auto: leasetermijn, brandstof, motorrijtuigenbelasting, verzekering en onderhoud. Ze zijn bovendien niet aftrekbaar voor de winstbelasting.
Een werkgever met een wagenpark van tien niet-emissievrije leaseauto's met een gemiddelde cataloguswaarde van €45.000 betaalt vanaf 2027 dus ongeveer €54.000 per jaar aan extra heffing.
Berekening per maand
De pseudo-eindheffing wordt per kalendermaand berekend, met 1% per maand. De werkgever kan haar per loonaangiftetijdvak afdragen of ineens na afloop van het jaar, uiterlijk in het tweede loonaangiftetijdvak van het volgende kalenderjaar. Stelt u een auto maar enkele maanden ter beschikking voor privégebruik? Dan betaalt u alleen over die maanden. Maar let op: als de auto één dag in een maand privé wordt gebruikt, geldt de heffing voor de hele maand.
De 500 km-mythe: woon-werkverkeer telt mee
Veel ondernemers denken: "Ik laat mijn werknemer een sluitende rittenregistratie bijhouden, hij rijdt minder dan 500 km privé per jaar, dus de heffing geldt niet voor mij." Dat klopt niet.
Voor de gewone bijtelling is dat inderdaad zo: blijft de werknemer onder de 500 km zuivere privéritten en is er een sluitende rittenregistratie, dan vervalt de bijtelling. Maar voor de pseudo-eindheffing geldt een belangrijk verschil.
Dit verschil is essentieel:
- Bijtelling werknemer: woon-werkverkeer = zakelijk → onder de 500 km privé = geen bijtelling
- Pseudo-eindheffing werkgever: woon-werkverkeer = privé → bij elke vorm van woon-werk geldt de heffing
De praktische consequentie: vrijwel elke zakelijke rijder die met de auto naar het werk komt, valt onder de heffing, ongeacht of de werknemer zelf bijtelling betaalt.
Overgangsrecht tot en met 16 september 2030
Voor niet-emissievrije personenauto’s die dezelfde werkgever vóór 1 januari 2027 al mede voor privégebruik ter beschikking heeft gesteld, geldt overgangsrecht. Dat voorkomt dat werkgevers met meerjarige leasecontracten direct met de heffing worden geconfronteerd.
Hoofdregel
Niet-emissievrije personenauto's die dezelfde werkgever vóór 1 januari 2027 al aan een werknemer ter beschikking stelde voor privégebruik, zijn vrijgesteld tot en met 16 september 2030. Vanaf 17 september 2030 geldt de heffing alsnog voor de resterende contractperiode.
Wisseling van werkgever, fusie en overname
Het overgangsrecht is gekoppeld aan de auto én de werkgever. Gaat de auto met de berijder mee naar een andere werkgever, dan vervalt het overgangsrecht direct en betaalt de nieuwe werkgever vanaf dat moment de heffing. Bij een fusie of overname blijft het overgangsrecht wel bestaan: de nieuwe werkgever neemt de positie van de vorige over. Wisselt de auto van bestuurder binnen dezelfde werkgever, dan verandert er niets.
Voorbeeld
Stel: een werkgever zet op 1 oktober 2026 een nieuwe benzineleaseauto in gebruik bij een werknemer, met een leasecontract van vijf jaar dat afloopt op 30 september 2031.
- Van 1 oktober 2026 tot en met 16 september 2030: geen pseudo-eindheffing, want het overgangsrecht geldt
- Van 17 september 2030 tot en met 30 september 2031: wel pseudo-eindheffing voor deze auto
Dat betekent dat ook bij contracten die nu nog binnen het overgangsrecht vallen, een deel van de contractperiode na 16 september 2030 alsnog onder de heffing valt. Wordt het voorstel aangenomen om te verlengen tot en met 31 december 2030, dan schuift dat moment ruim drie maanden op. Wagenparkbeheerders doen er verstandig aan dit nu al door te rekenen voor lopende keuzes.
Voorgestelde versoepelingen in het Belastingplan 2027
De heffing zelf staat vast. Op Prinsjesdag 2026 heeft het kabinet wel vier versoepelingen voorgesteld. Die moeten nog door de Tweede en de Eerste Kamer, dus het zijn voorstellen en geen geldend recht.
- Langer overgangsrecht. De einddatum schuift van 16 september 2030 naar 31 december 2030, zodat de regeling bij de jaarwisseling afloopt in plaats van midden in september.
- Vervangend vervoer. Bij onderhoud of reparatie van een auto die al mede voor privégebruik beschikbaar is, blijven de eerste veertien kalenderdagen buiten de heffing. Vanaf dag vijftien telt het vervangende vervoer wel mee.
- Handgeschakelde lesauto's. Die worden uitgezonderd, omdat het kabinet het onwenselijk vindt het aanbod van schakellessen via de fiscaliteit te ontmoedigen.
- Korte gebruiksperiodes. Tijdens het overgangsrecht blijft één periode van maximaal zeven aaneengesloten dagen per auto, per werkgever en per kalenderjaar buiten de heffing. Let op: bij meerdere perioden vervalt deze uitzondering volledig, ook als die samen korter dan zeven dagen duren.
Daarnaast komt er een anticumulatiebepaling, zodat deze heffing niet samenloopt met de pseudo-eindheffing op hoge vertrekvergoedingen.
Verhouding tot de bijtelling: twee verschillende regelingen
De pseudo-eindheffing wordt vaak verward met de bijtelling, maar het zijn twee verschillende dingen die naast elkaar bestaan:
| Bijtelling | Pseudo-eindheffing | |
|---|---|---|
| Wie betaalt | Werknemer (via inkomstenbelasting) | Werkgever (via loonheffing) |
| Tarief | 22% over cataloguswaarde (standaard) | 12% over cataloguswaarde |
| Woon-werkverkeer | Telt als zakelijk | Telt als privé |
| 500 km-grens | Onder 500 km privé = geen bijtelling | Geen grens, woon-werk volstaat |
| Geldt voor EV's? | Ja (verlaagd tarief) | Nee (vrijgesteld) |
| Doorbelasten aan werknemer? | N.v.t. (al voor werknemer) | Niet toegestaan |
Een werknemer met een niet-emissievrije leaseauto van €50.000 betaalt dus zijn gebruikelijke bijtelling (bijvoorbeeld 22% = €11.000 fiscale bijtelling, waarvan circa €5.000 effectief afhankelijk van het belastingtarief). Daarbovenop betaalt de werkgever vanaf 2027 nog eens €6.000 pseudo-eindheffing. Voor diezelfde auto in volledig elektrische uitvoering vervalt deze €6.000 voor de werkgever, en de werknemer profiteert in 2026 nog van een verlaagd bijtellingspercentage (18% over de eerste €30.000).
Wat kunt u nu al doen?
Hoewel de heffing pas in 2027 ingaat, is anticiperen nu al verstandig. Veel leasecontracten lopen vijf jaar of langer, en beslissingen die u in 2026 neemt kunnen u tot en met 2031 binden.
1. Herzie uw autoregeling
Neem in uw autoregeling op dat vanaf 1 januari 2027 alleen nog volledig emissievrije auto's worden geleased of aangeschaft voor werknemers met privégebruik. Daarmee voorkomt u dat nieuwe contracten onder de heffing vallen.
2. Inventariseer uw wagenpark
Maak een overzicht van alle huidige leasecontracten met einddatum. Auto's met een einddatum vóór 17 september 2030 vallen volledig onder het overgangsrecht. Auto's met een einddatum daarna krijgen voor het deel vanaf 17 september 2030 te maken met de heffing.
3. Bekijk de Total Cost of Ownership (TCO)
Bij een lease-keuze tussen fossiel en elektrisch is de aanschafprijs maar één variabele. Reken de TCO door: leasekosten, brandstof versus stroom, motorrijtuigenbelasting, met 30% korting voor elektrische personenauto's tot en met 2028, onderhoud (EV's zijn doorgaans goedkoper) en, vanaf 2027, de pseudo-eindheffing. Lees onze TCO-vergelijking voor concrete cijfers.
4. Gebruik bestaande fiscale voordelen voor EV's
Voor zakelijke EV's blijft er een aantal fiscale voordelen beschikbaar:
- MIA en Vamil: RVO heeft de elektrische personenauto in 2026 van de Milieulijst gehaald, dus voor een gewone elektrische personenauto zijn deze regelingen niet beschikbaar. Controleer de Milieulijst van het jaar waarin u de koopovereenkomst tekent.
- Verlaagde bijtelling: 18% over de eerste €30.000 in 2026, 20% in 2027, vanaf 2028 het gewone tarief van 22%
- MRB-korting: 30% tot en met 2028, 25% in 2029, vervalt in 2030
5. Communiceer richting werknemers
Voor werknemers verandert er aan hun bijtelling niets door de pseudo-eindheffing. Maar uw lease-aanbod gaat mogelijk wel veranderen. Heldere communicatie voorkomt verwarring en frustratie. Lees ook ons artikel over bijtelling elektrische auto 2026.
Blijf op de hoogte van EV regelingen
De regels rond zakelijke leaseauto's, bijtelling en EV fiscaliteit veranderen elk jaar. Meld u aan voor onze nieuwsbrief en mis geen belangrijke wijziging.
Aanmelden voor updatesVeelgestelde vragen
Geldt de pseudo-eindheffing ook voor bestelauto's?
Nee. De pseudo-eindheffing geldt uitsluitend voor personenauto's. Bestelauto's vallen buiten de regeling, ook als ze op benzine of diesel rijden en privé worden gebruikt.
Wat als ik mijn auto helemaal niet privé laat gebruiken?
Als er nul privégebruik én nul woon-werkverkeer is, geldt de pseudo-eindheffing niet. In de praktijk is dit zeldzaam: zodra de auto buiten werktijd bij de werknemer thuis staat of voor woon-werkverkeer wordt gebruikt, valt deze onder de heffing.
Is de pseudo-eindheffing aftrekbaar voor de winstbelasting?
Nee. De pseudo-eindheffing is niet aftrekbaar. Voor uw bedrijf is dit dus een netto kostenpost. Raadpleeg bij twijfel een fiscaal adviseur over de exacte verwerking in uw boekhouding.
Wat gebeurt er als een werknemer met zo'n auto verandert van werkgever?
Gaat de auto met de berijder mee naar een andere werkgever, dan vervalt het overgangsrecht direct en betaalt de nieuwe werkgever vanaf dat moment de heffing. Bij een fusie of overname blijft het overgangsrecht bestaan. Wisselt de auto van bestuurder binnen dezelfde werkgever, dan verandert er niets.
Geldt de pseudo-eindheffing voor poolauto's of deelauto's?
Wanneer een poolauto incidenteel ook privé of voor woon-werkverkeer wordt gebruikt, valt deze onder de heffing voor de maanden waarin dit gebeurt. De exacte uitwerking voor strikt zakelijk gebruik van poolauto's kan per situatie verschillen, overleg bij twijfel met uw fiscaal adviseur.
Is er een uitzondering voor kleine werkgevers?
Nee. Er is geen compensatie- of uitzonderingsregeling voor kleine werkgevers. De pseudo-eindheffing geldt voor alle werkgevers ongeacht omvang, zodra zij een niet-emissievrije personenauto met privégebruik ter beschikking stellen aan een werknemer.
Wat als de werkgever in 2026 al een benzine- of dieselauto ter beschikking stelt?
Als dezelfde werkgever de auto vóór 1 januari 2027 al mede voor privégebruik ter beschikking stelt, geldt het overgangsrecht tot en met 16 september 2030. Alleen een leasecontract tekenen is niet voldoende als de auto pas in 2027 ter beschikking wordt gesteld. Loopt het contract door na 16 september 2030, dan betaalt u voor de resterende maanden alsnog de heffing.
Wordt de pseudo-eindheffing ook geïndexeerd of verhoogd?
Alleen het tarief van 12% is vastgelegd. In het Belastingplan 2027 is geen wijziging van dat tarief voorgesteld; de voorstellen gaan over de uitzonderingen en het overgangsrecht. Aanpassingen lopen via toekomstige Belastingplannen.
Geldt de regeling ook voor huurauto's of vervangende auto's?
Ja, ook bij huurauto's en vervangende auto's die mede voor privégebruik worden ingezet, kan de pseudo-eindheffing van toepassing zijn voor de maanden waarin dit gebeurt. De heffing wordt dan maandelijks verrekend.
Wat is het verschil tussen de pseudo-eindheffing en CO2-heffing?
De pseudo-eindheffing is een loonbelastingmaatregel gericht op werkgevers met niet-emissievrije personenauto's met privégebruik. Dat is iets anders dan algemene CO2-heffingen of milieubelastingen. De pseudo-eindheffing staat op zichzelf en komt bovenop bestaande belastingen.
Op zoek naar een geschikte zakelijke EV?
Waar u op let bij het kiezen van een dealer of leasemaatschappij, staat in onze keuzegidsen.
Zo kiest u een leasemaatschappijDit artikel is gebaseerd op publieke informatie uit het Belastingplan 2026 (Staatsblad 2025-444), publicaties van Rijksoverheid, RVO, en analyses van onder meer PwC, AWVN en diverse accountants- en leasemaatschappijen. De voorgestelde versoepelingen komen uit het pakket Belastingplan 2027, ingediend op 15 september 2026. Wij werken het artikel bij zodra de Kamers dat pakket hebben behandeld. Aan dit artikel kunnen geen rechten worden ontleend; raadpleeg voor uw specifieke situatie altijd een fiscaal adviseur of de Belastingdienst.
📤 Dit artikel delen